

- News
- Shrnutí: ČEZ reportoval výsledky za 2Q/2026
14. 8. 2026
Translation is not available.
This news is available only in Czech. The available text is shown below.
Shrnutí: ČEZ reportoval výsledky za 2Q/2026
ČEZ v úterý 11. srpna reportoval výsledky za první pololetí a již podruhé zvýšil celoroční výhled. Pojďme se na jeho čísla podívat.
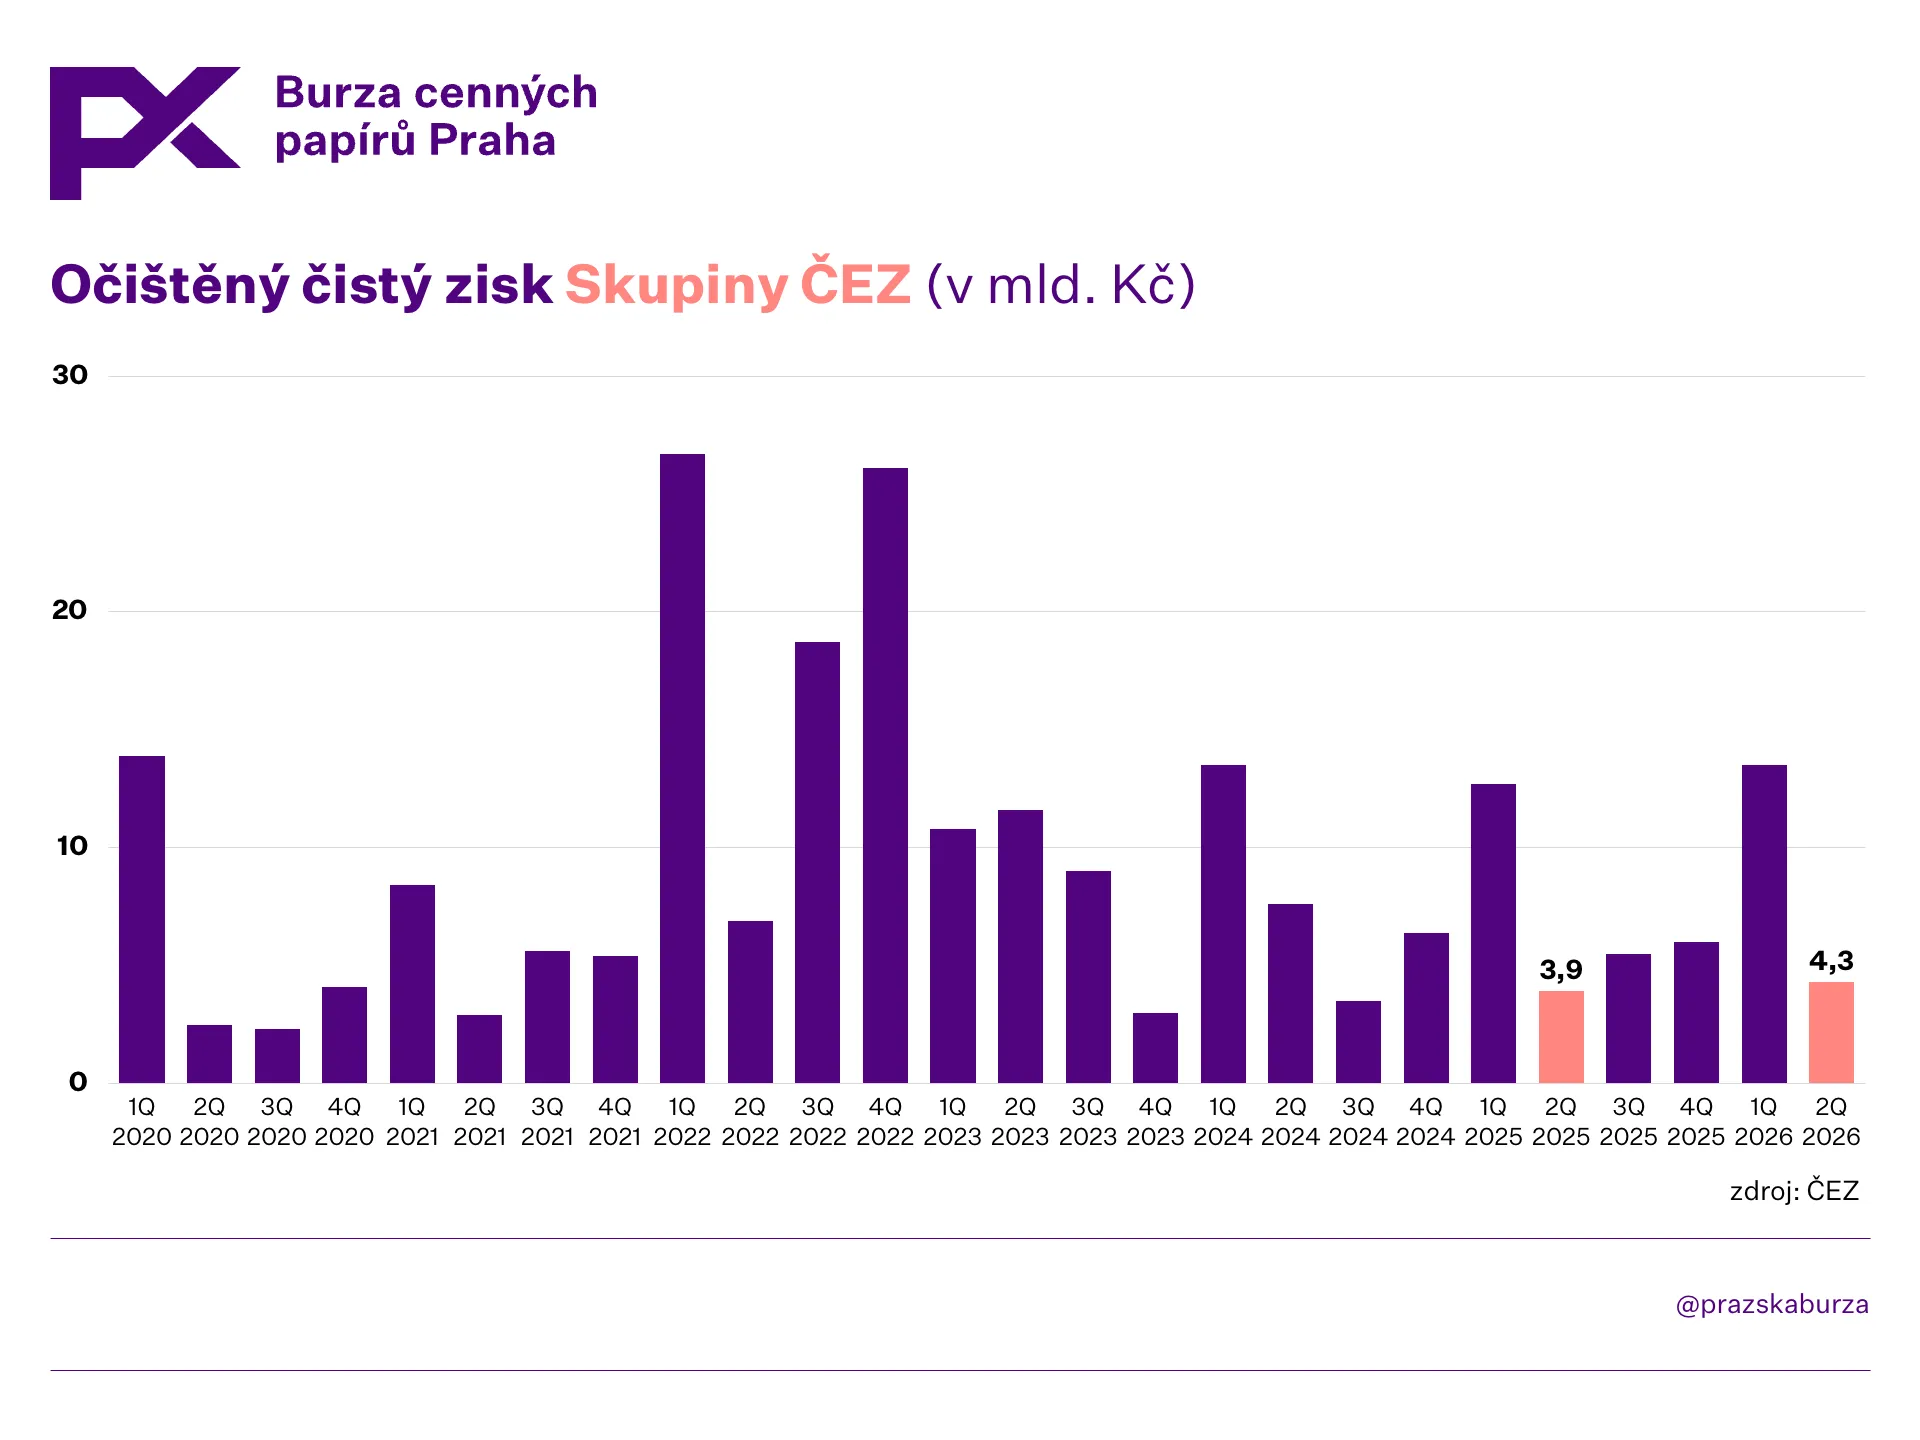
V samotném 2Q ČEZ dosáhnul meziročně stabilních výnosů a téměř o čtvrtinu nižšího hrubého provozního zisku EBITDA ve výši 23,8 mld. Kč. Společnost uvádí, že EBITDA segmentu Výroba a těžba klesla o třetinu především vzhledem k výsledkům tradingu (nižší obchodní marže a dočasné přecenění derivátových pozic) a nižší ceně elektřiny. Distribuce dosáhla o 8 % vyššího výsledku díky vyšší ziskovosti u plynu i elektřiny. Prodej zaznamenal o 40 % nižší výsledek kvůli vývoji u energetických služeb i společnosti ČEZ Prodej. Na úrovni očištěného čistého zisku, který vzrostl o 8 % na 4,3 mld. Kč, nad provozním poklesem převážil vliv konce mimořádné daně. Na úrovni zisku EBITDA byly výsledky ČEZ o 8 % nižší oproti očekávání analytiků 25,9 mld. Kč. Očištěný čistý zisk projektovali na úrovni 7,1 mld. Kč.
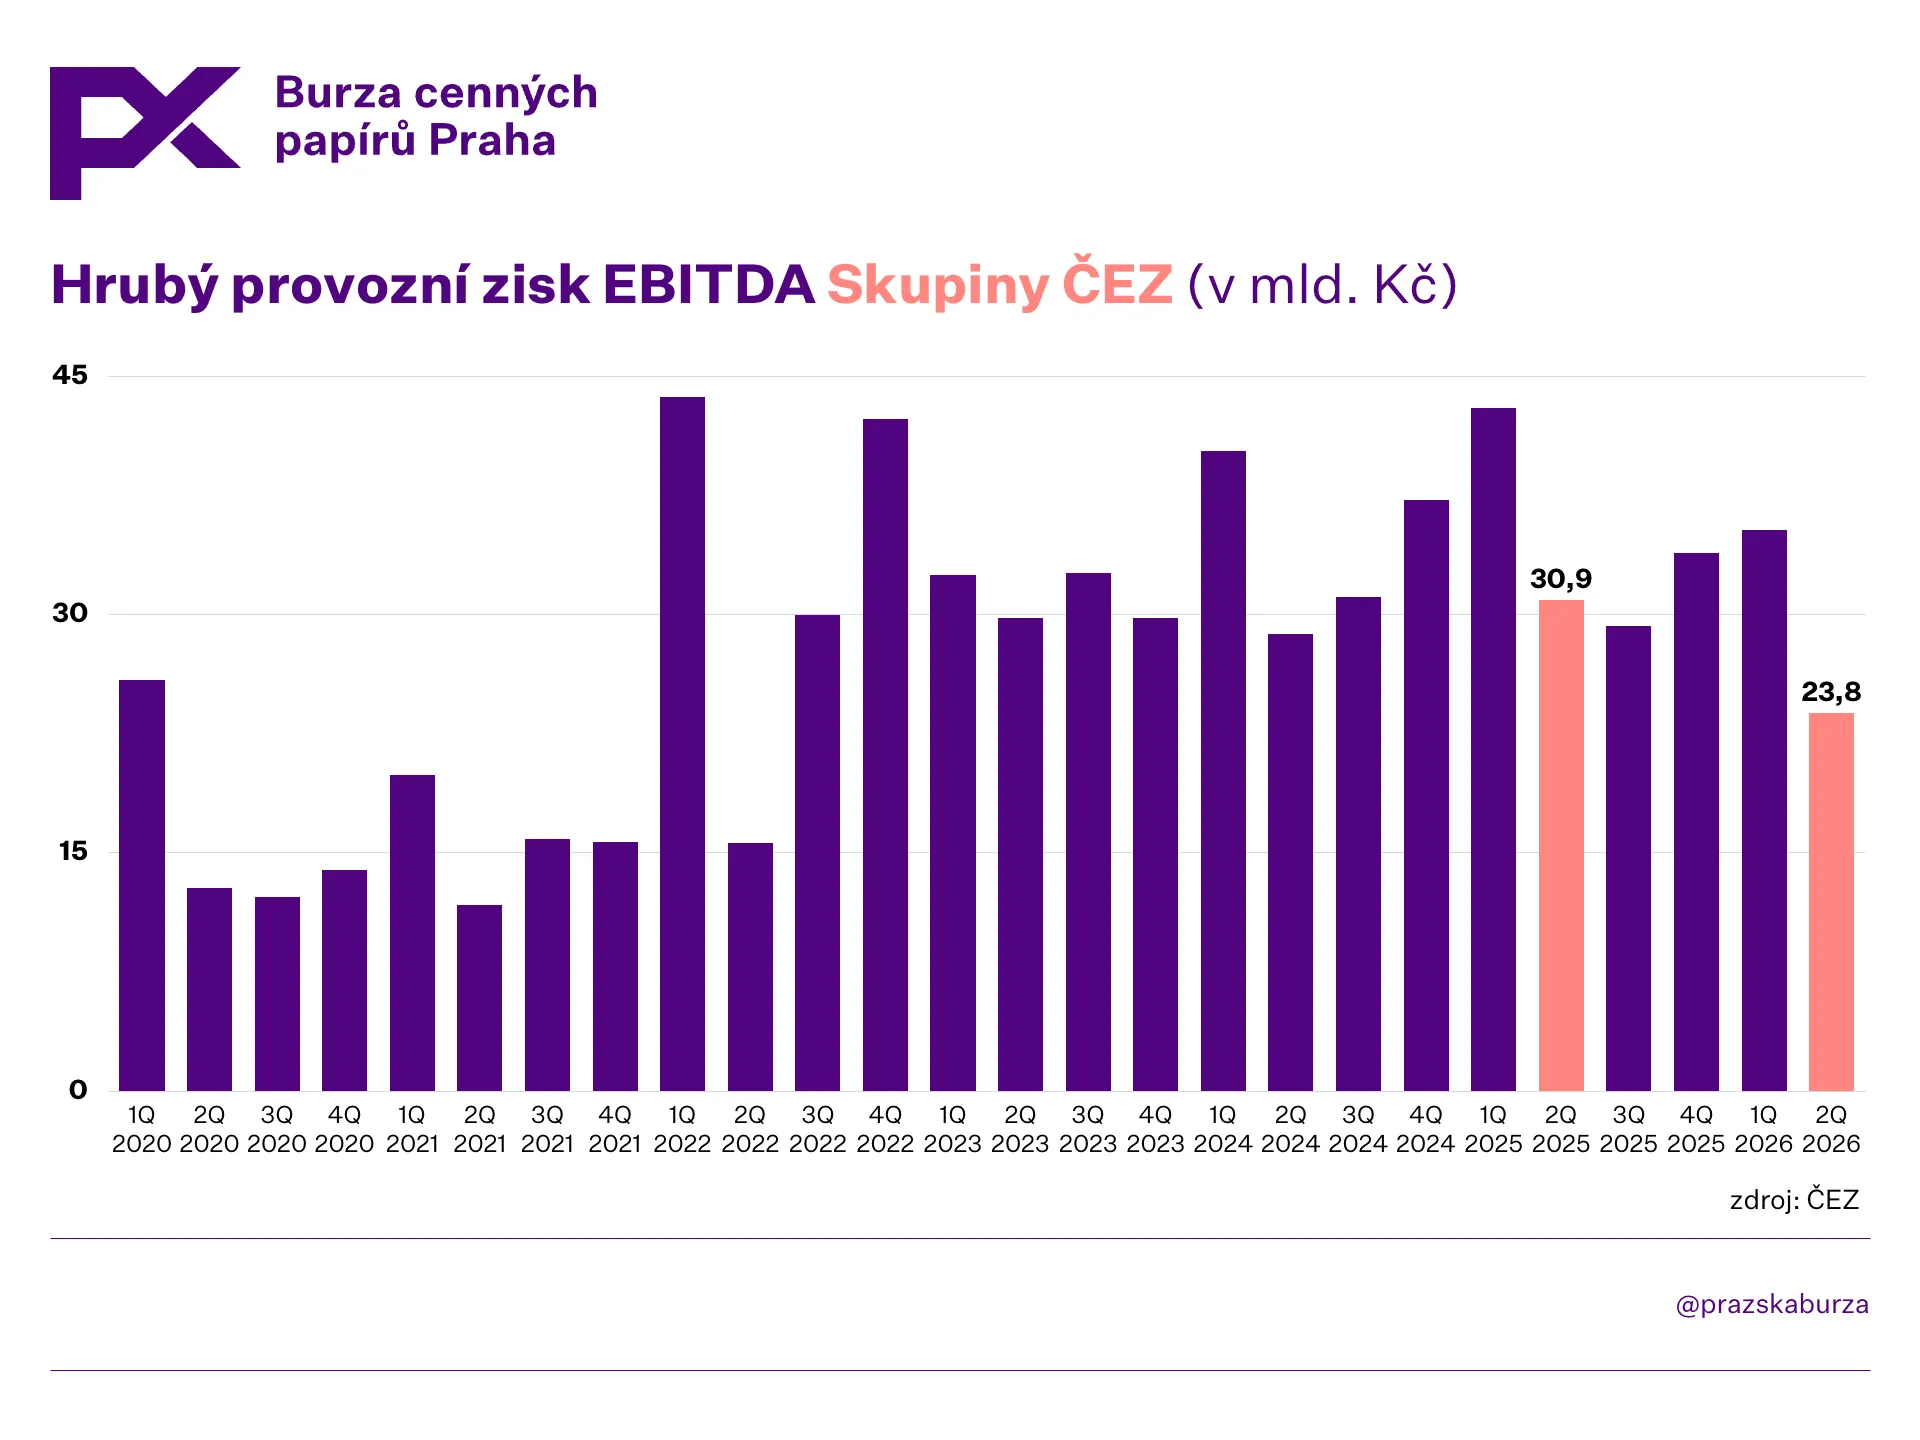
Spolu s pololetními výsledky ČEZ přistoupil již k druhému zvýšení celoročního výhledu. Na úrovni zisku EBITDA management zvýšil pásmo o 2 mld. Kč na 109-114 mld. Kč, na úrovni očištěného čistého zisku o 1 mld. Kč na 31-35 mld. Kč. Jako pozitivní změny výhledu ČEZ uvádí ziskovější Distribuci, vyšší ceny elektřiny vlivem krize v Perském zálivu a vyšší výrobu jaderných elektráren. Jako negativní nižší zisk z obchodování a dceřiné skupiny Elevion.
Generální ředitel Skupiny ČEZ Daniel Beneš v komentáři zmiňuje důvody vedoucí ke zvýšení výhledu i meziroční růst investic.
Jak na výsledky ČEZ nahlíží analytici?
Bohumil Trampota z Komerční banky zaostání za očekáváním trhu připisuje zejména přecenění instrumentů v rámci tradingu. Petr Bártek z České spořitelny zmiňuje také divizi energetických služeb ESCO a uvádí, že i přes zvýšení je střed výhledu nižší oproti tržnímu konsensu. Cuong Manh Le z Patria Finance vnímá výsledky jako relativně slabé, ovšem investoři se podle něj soustředí na probíhající restrukturalizaci. Podle Jana Rašky z Fio banky výsledky ČEZu přinesly nevýrazná čísla za 2Q, výhled se však přibližuje jeho předpokladům. Analytici J&T Banky potom větší pozornost přikládají zvýšenému výhledu než číslům za 2Q.
Jak se daří akciím ČEZu?
Za posledních 12 měsíců na pražské burze posílily o desetinu, kdy ČEZ také vyplatil dividendu.
📩 Na stránce pse.cz/newsletter si nastavte odběr našeho nového Burzovního newsletteru, abyste byli v obraze.
CZ0005112300
